California reduce superficie por primera vez desde 1995, Australia enfrenta un evento de lluvias “generacional” y España registra una cosecha récord de 146.000 toneladas. India y China emergen como motores del consumo, mientras los fármacos GLP-1 y la reformulación nutricional abren nuevas oportunidades para el sector.
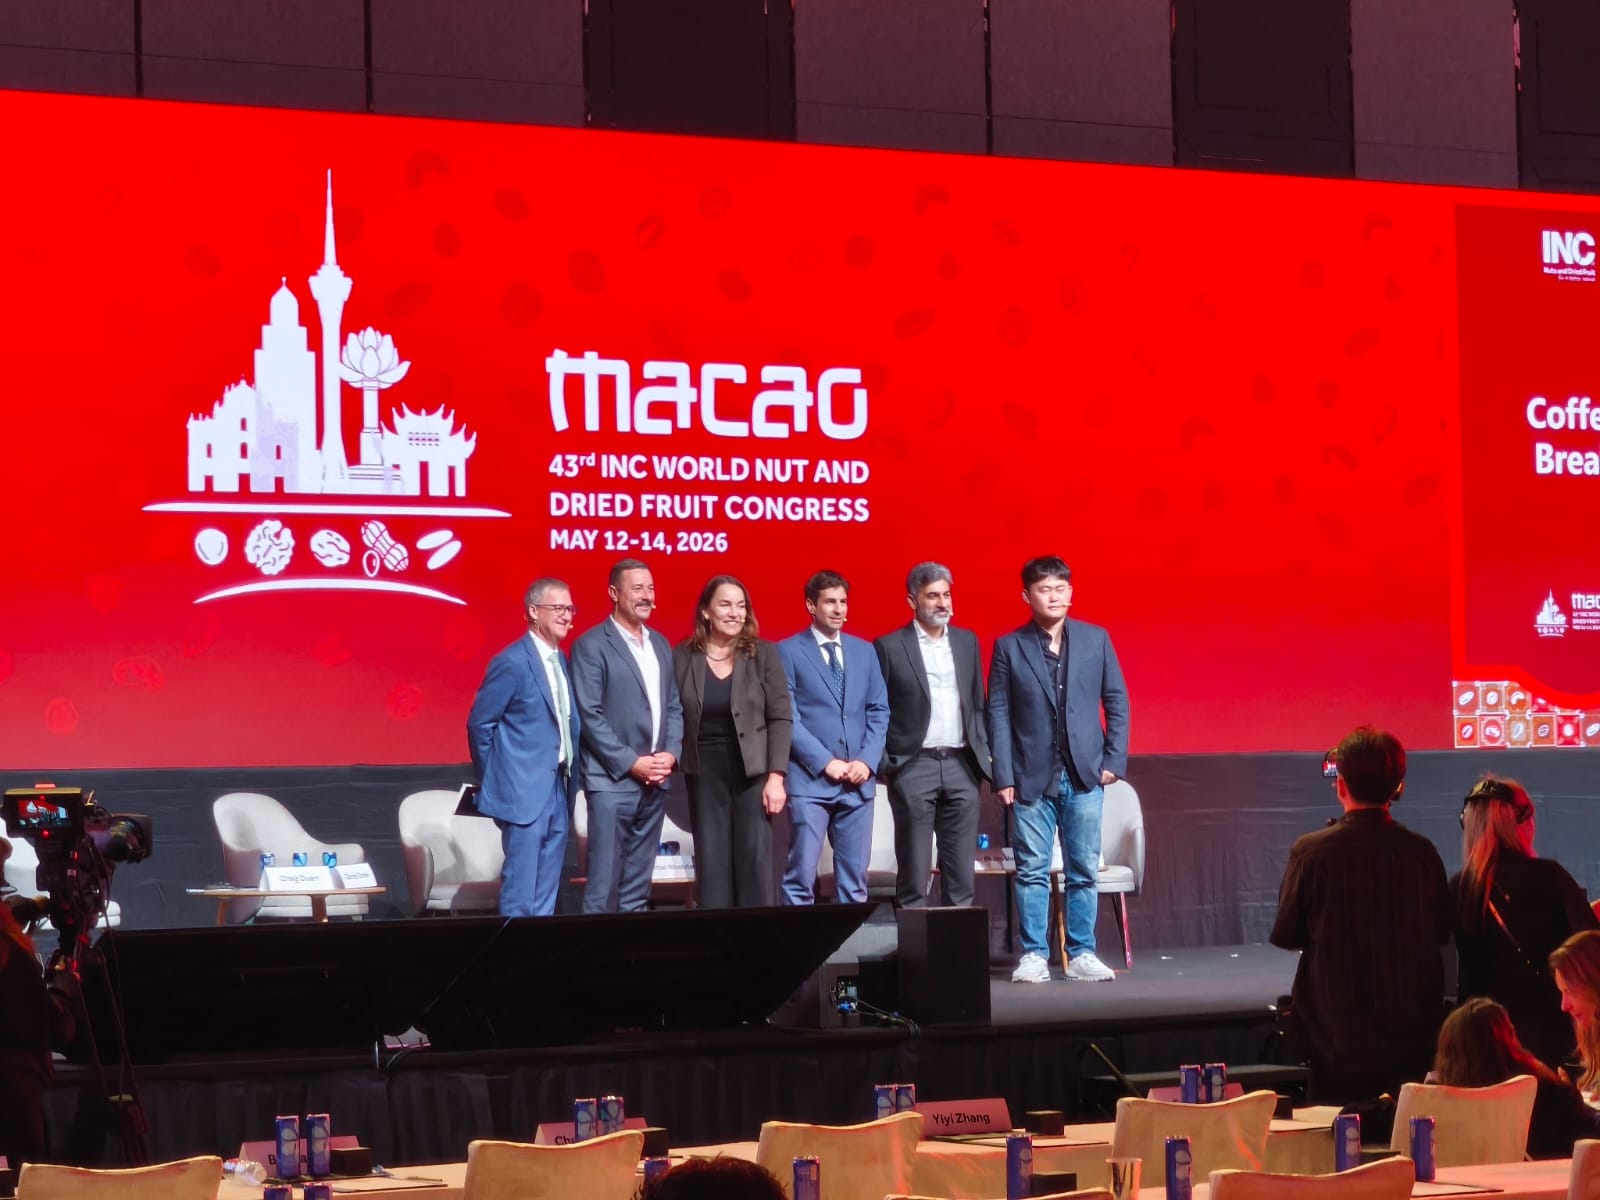
MACAO. — Productores y comercializadores de los principales orígenes de almendra coincidieron durante la mesa redonda del International Nut and Dried Fruit Council (INC) en que la oferta y la demanda global comienzan a mostrar señales de equilibrio por primera vez en años, en un contexto marcado por presión de costos y una rápida transformación en los hábitos de consumo.
Estados Unidos, la península ibérica y Australia concentran actualmente cerca del 91% del suministro mundial de almendras. Sin embargo, la industria proyecta una caída neta de aproximadamente 100 millones de libras hacia 2030, impulsada principalmente por California, mientras que el resto del mundo crecería a un ritmo cercano al 3%.
California: ajuste estructural
Por primera vez desde 1995, la superficie productiva de almendros retrocedió en California, mientras que el área total plantada acumula cuatro años consecutivos de descenso, según explicó Craig Duerr, vicepresidente de ventas y marketing global de Campos Brothers Farms (Estados Unidos).
La industria proyecta cosechas de entre 2.600 y 2.800 millones de libras durante los próximos cinco a seis años.
Tres factores explican este ajuste. El primero es la implementación de la Sustainable Groundwater Management Act (SGMA), legislación que regula el uso de aguas subterráneas y que afecta especialmente a productores ubicados en zonas dependientes exclusivamente de pozos, equivalentes al 17% del cultivo.
A esto se suma el aumento sostenido de costos productivos, incluyendo fertilizantes y fósforo —este último impactado por tensiones geopolíticas en Medio Oriente—, además de una creciente competencia por superficie con cultivos como pistacho, cítricos y olivo.
Como resultado, el retorno sobre la inversión pasó de cuatro o cinco años a un horizonte de siete u ocho.
Australia: impacto climático y presión hídrica
Brenton Woolston, director general de Almondco (Australia), describió la temporada como afectada por un “evento de lluvias generacional”, que deterioró la calidad del producto y ralentizó el avance de cosecha.
Aunque se anticipa una recuperación de rendimientos en 2026, el escenario hídrico sigue siendo complejo. El agua del sistema Murray-Darling se proyecta escasa y costosa, con presión adicional derivada de la competencia con cultivos como arroz y algodón.
Además, más del 50% de los huertos australianos deberá renovarse antes de 2030.
España: cosecha récord y optimismo productivo
Antonio Mejías, gerente de cuentas clave de DCOOP (España), destacó una cosecha histórica de 146.000 toneladas, impulsada por un invierno frío con suficientes horas-frío y lluvias que permitieron recargar embalses para dos o incluso tres años.
Las variedades Lauranne y Vairo sobresalieron por su productividad, con casos en que las ramas cedieron bajo el peso de la fruta.
En contraste, las heladas registradas en Granada y Almería redujeron la oferta de almendra ecológica, segmento que podría enfrentar precios más altos.
España proyecta alcanzar entre 175.000 y 200.000 toneladas hacia 2028, en lo que Mejías calificó como “un punto de inflexión” para la industria.
Consumo global en transformación
India aparece como uno de los mercados más dinámicos del mundo. La depreciación de la rupia —de 50 a 95 unidades por dólar desde 2014—, sumada a márgenes extremadamente ajustados en la cadena comercial (1% a 2% para importadores y entre 5% y 10% para retail), ha llevado a que la almendra se comercialice hoy a precios inferiores a los de hace una década.
Aun así, el mercado crece a tasas de doble dígito alto y podría superar a Estados Unidos como principal consumidor global.
En China, el consumo en valor aumentó 5% en los últimos dos años, impulsado por el crecimiento de la panadería urbana y por cadenas como Sam’s Club y Costco, que han incorporado productos con énfasis en índice glicémico.
Estados Unidos, en cambio, enfrenta un escenario distinto. La inflación alimentaria acumulada alcanza 28,4% desde 2021 y se suma el rápido avance de los medicamentos GLP-1, utilizados para control de peso y diabetes.
Según lo expuesto en el panel, los hogares con al menos un usuario de estos tratamientos pasaron de 11% en 2023 a 16% en 2024, con una proyección de alcanzar 35% hacia 2030.
Reformulación alimentaria y nuevos usos
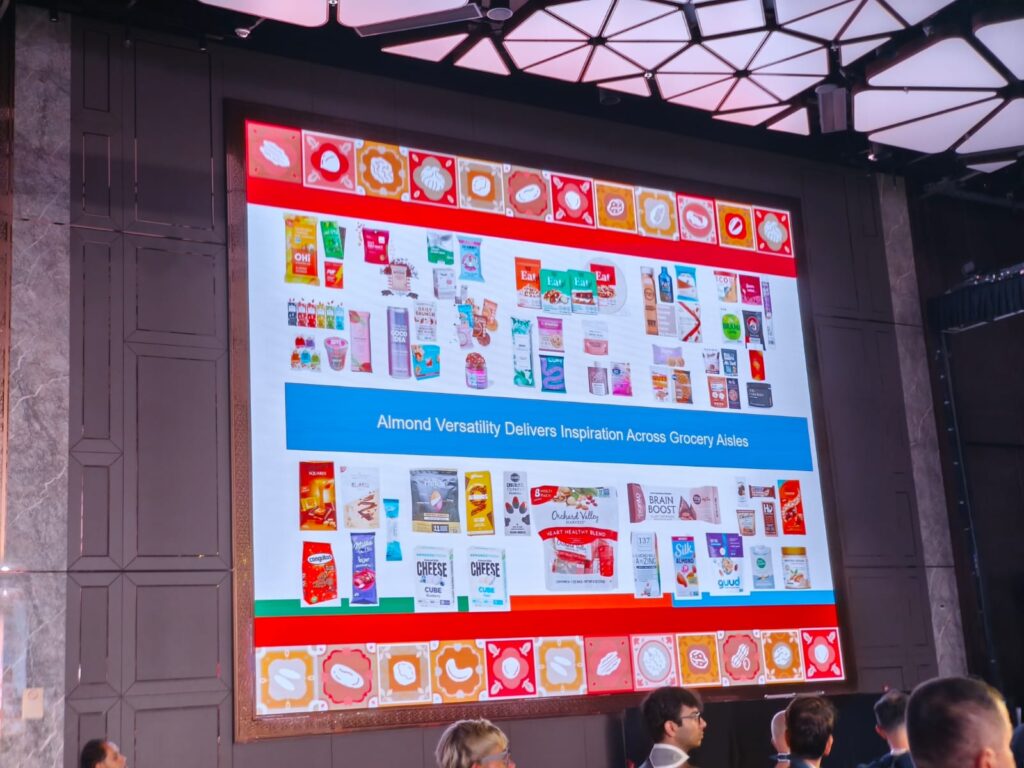
Los panelistas coincidieron en que la almendra se encuentra bien posicionada frente a la tendencia global de reformulación alimentaria, gracias a su alta densidad nutricional, contenido de proteína y fibra, bajo nivel de azúcar y una absorción calórica efectiva que podría ser hasta 30% inferior a la declarada en etiqueta, según investigaciones en desarrollo.
También se mencionaron estudios emergentes sobre aplicaciones tópicas vinculadas a retinol, antioxidantes y tratamiento del acné.
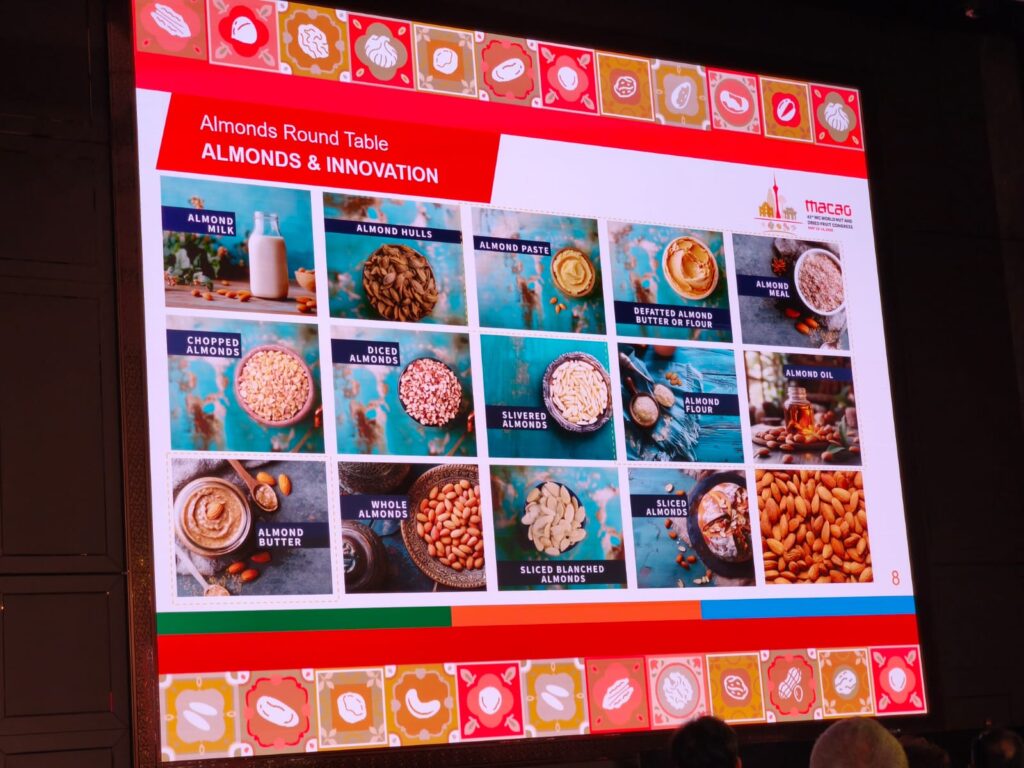
Otro foco de interés es la valorización de subproductos, particularmente las cáscaras externas (hulls), que representan cerca del 30% del fruto y cuyo potencial en el mercado estadounidense se estima en 4.000 millones de libras anuales como fuente de fibra y azúcares naturales.
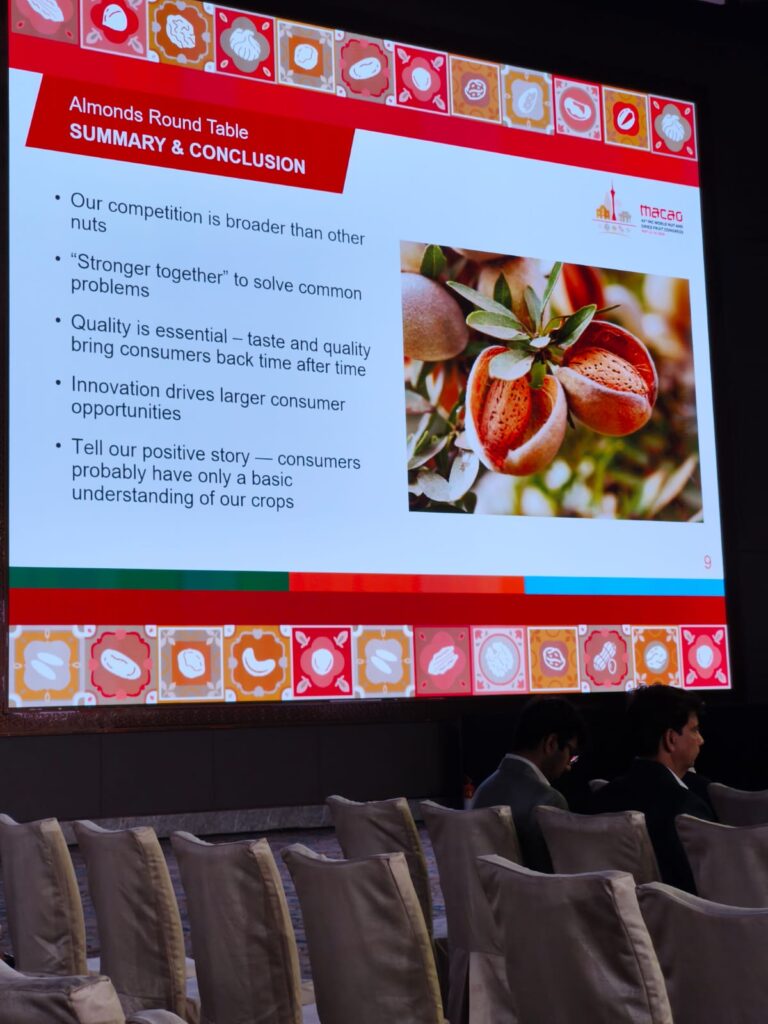
“Tenemos más desafíos que oportunidades; la colaboración entre los países productores será clave”, concluyó Clarice Turner, presidenta ejecutiva (President & CEO) del Almond Board of California, al cierre de una sesión que reflejó a una industria en plena reconfiguración frente al cambio climático, las presiones regulatorias y la evolución acelerada del consumidor global.