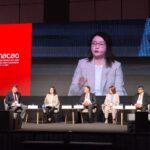
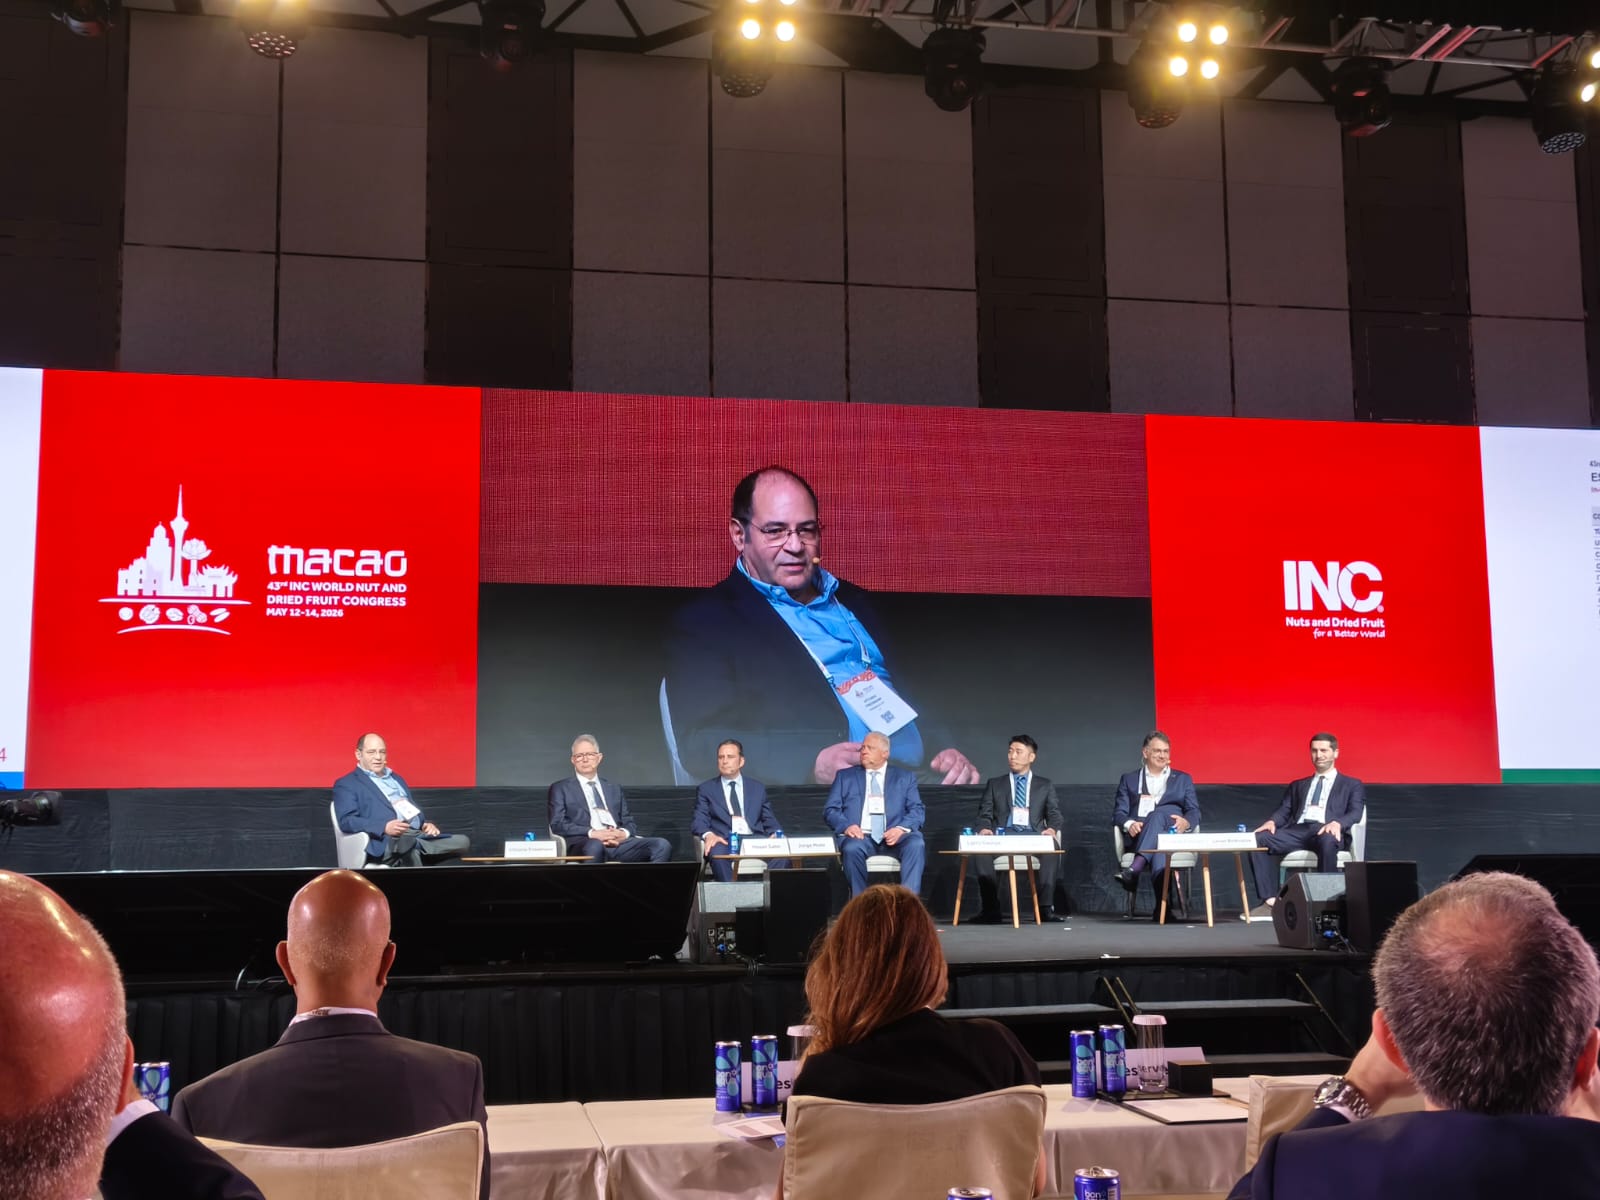
La Mesa Redonda de Avellanas del INC en Macao dejó una señal clara: el mercado global avanza hacia una estructura menos dependiente de Turquía. Aunque el principal productor mundial mantiene el liderazgo, el aumento explosivo de costos, la presión fitosanitaria y una demanda excesivamente concentrada en confitería están acelerando una transformación estructural del negocio.
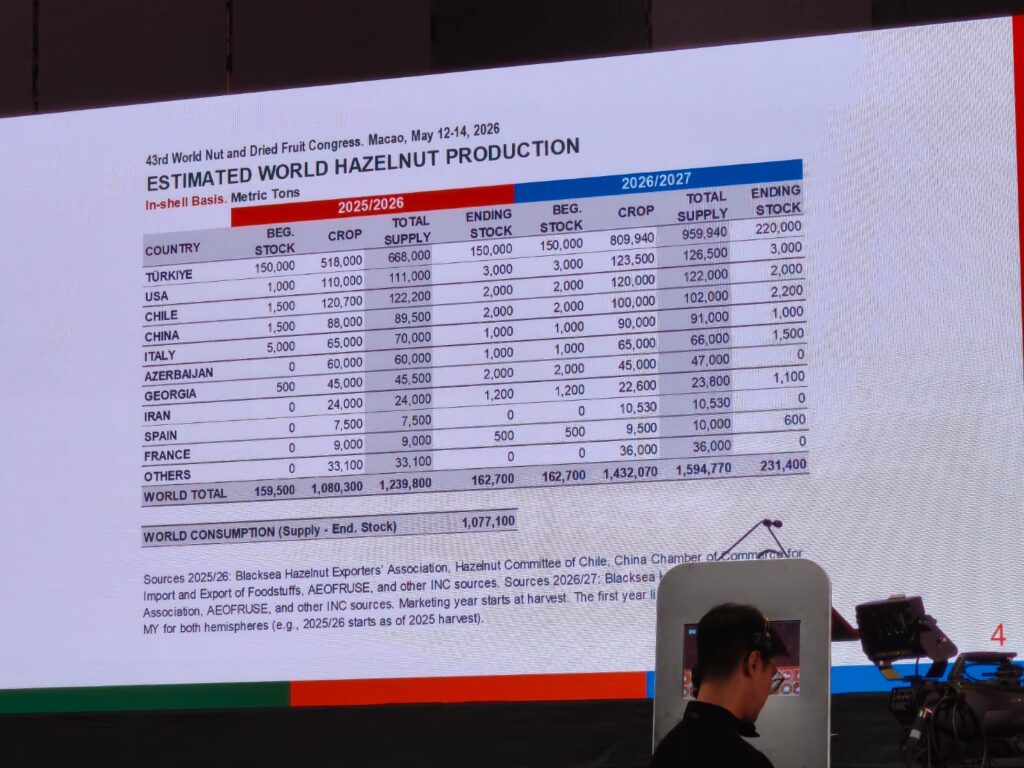
MACAO. — La industria global de la avellana atraviesa uno de sus procesos de transformación más profundos de las últimas décadas. Con una producción mundial estimada en 1,08 millones de toneladas en cáscara para la temporada 2025/26 y proyecciones que apuntan a un salto de 33% para 2026/27, el crecimiento de la oferta contrasta con una preocupación creciente por la sostenibilidad económica del negocio y la concentración de la demanda.
El principal cambio es geográfico.
Turquía, históricamente sinónimo de avellanas, representa hoy cerca del 49% de la producción global, una participación considerable, pero significativamente menor al dominio casi monopólico que mantuvo durante años. La cosecha 2025/26 fue estimada en 518.000 toneladas en cáscara, lejos de las ambiciosas proyecciones de entre 850.000 y 1 millón de toneladas que el propio sector anticipaba hace más de una década.
“Comparativamente, las condiciones climáticas este año fueron mucho, mucho mejores”, señaló Hasan Sabir, gerente general de Sabirlar, durante el panel. Sin embargo, el ejecutivo advirtió que el impacto del brown marmorated stink bug (chinche café) y el calentamiento global continúan limitando el potencial productivo, especialmente en las zonas costeras turcas.
A ello se suma una presión económica severa. Entre enero de 2022 y mayo de 2026, el salario mínimo en Turquía acumuló un alza de 560%, mientras la inflación subió 428%. Aunque el dólar también avanzó frente a la lira, el descalce cambiario encareció fuertemente los costos en términos reales, erosionando la competitividad exportadora sin mejorar proporcionalmente los ingresos del productor.
Chile y EE.UU. consolidan su ascenso
Mientras Turquía pierde peso relativo, los productores del Pacífico ganan protagonismo.
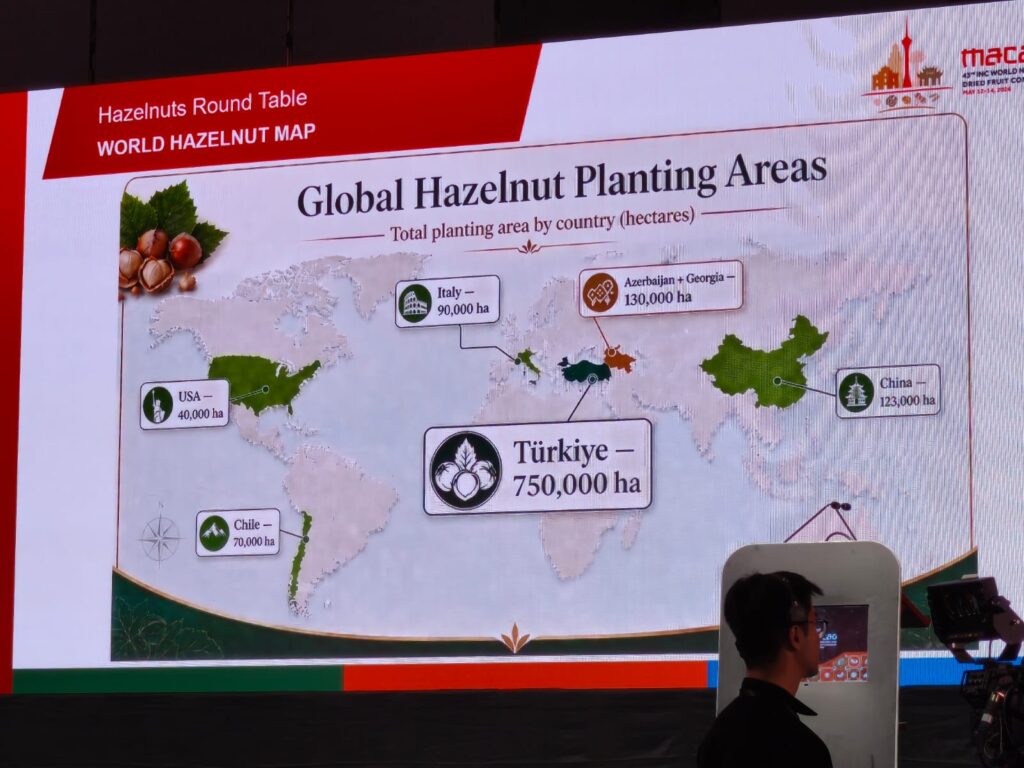
Chile aparece como uno de los grandes ganadores del nuevo ciclo. El país pasó de 20.000 hectáreas en 2014 a unas 70.000 actualmente, con proyecciones de alcanzar 90.000 hacia 2030. Más relevante aún, sus rendimientos promedio —entre 3,5 y 4 toneladas por hectárea— multiplican varias veces los niveles turcos, apoyados en una producción altamente mecanizada y costos competitivos.
En Estados Unidos, particularmente en Oregon y Washington, la industria también se consolidó como actor estructural, con una producción de 110.000 toneladas.
Larry George, presidente de George Packing Company, resumió con claridad la lógica económica del negocio: por encima de US$8.500 por tonelada CIF Europa, se activan nuevas plantaciones; bajo US$8.200, el entusiasmo desaparece.
La ventaja estratégica de ambos orígenes es clara: ofrecen abastecimiento complementario al hemisferio norte, mejorando la continuidad del suministro global.
El verdadero riesgo está en la demanda
Si la oferta muestra diversificación, la demanda continúa peligrosamente concentrada.
Actualmente, el 75% del consumo global de avellanas depende de la industria confitera —principalmente chocolates, coberturas y spreads—, dejando poco espacio a segmentos como snacks, panadería, cereales o helados.
Esa dependencia quedó expuesta durante el ciclo de precios altos de 2024–2025, cuando la demanda por snacks retrocedió y algunos mercados redujeron compras.
Además, la avellana enfrenta competencia directa con otros frutos secos más versátiles y competitivos en precio, como almendras y cajú, lo que limita su expansión natural fuera de la confitería.
India, China y la próxima frontera
La industria ya trabaja en la próxima fase de crecimiento.
India emerge como apuesta prioritaria para Turquía, aunque el punto de partida sigue siendo pequeño: las exportaciones turcas crecieron 172% en volumen entre 2020 y 2025, pero continúan siendo marginales frente a las cerca de 190.000 toneladas de almendras que India importa desde California.
China, en tanto, sigue consolidándose como futuro actor productivo relevante, reforzando la percepción de que el mapa global de la avellana será cada vez menos dependiente de un solo origen.
Reconfiguración irreversible
La conclusión del panel fue contundente: la industria de la avellana ya entró en una nueva etapa.
Más que un problema de oferta, el desafío estructural parece estar en construir una demanda más diversificada y resiliente. Porque mientras nuevos productores ganan espacio, un mercado excesivamente concentrado en un solo segmento sigue siendo la principal vulnerabilidad de largo plazo.
Fuente: Mesa Redonda de Avellanas, 43° Congreso Mundial INC, Macao (12–14 mayo 2026).